Denise acumulou mais de 600 mil milhas aéreas ao longo de anos de viagens, cartões e promoções. Depois de sua morte, os filhos imaginaram que bastaria incluir o saldo no inventário e transferi-lo para suas contas, mas encontraram uma restrição no programa de fidelidade. O nome e o cenário são fictícios. A situação ilustra por que milhas podem exigir uma análise diferente daquela aplicada a dinheiro e outros bens.
Por que a família acreditava que as 600 mil milhas entrariam normalmente na herança?
Denise utilizava o programa havia muitos anos e comentava com os filhos sobre a quantidade acumulada. Como aquele saldo podia ser utilizado para emitir passagens e possuía evidente utilidade econômica, a família enxergava as milhas como parte do patrimônio deixado por ela.
Depois do falecimento, porém, os herdeiros descobriram que acessar uma conta de fidelidade não funcionava como movimentar uma conta bancária. O programa possuía regras próprias sobre titularidade e transferência. Ter valor econômico não significava, por si só, que os pontos poderiam simplesmente ser divididos entre os sucessores.
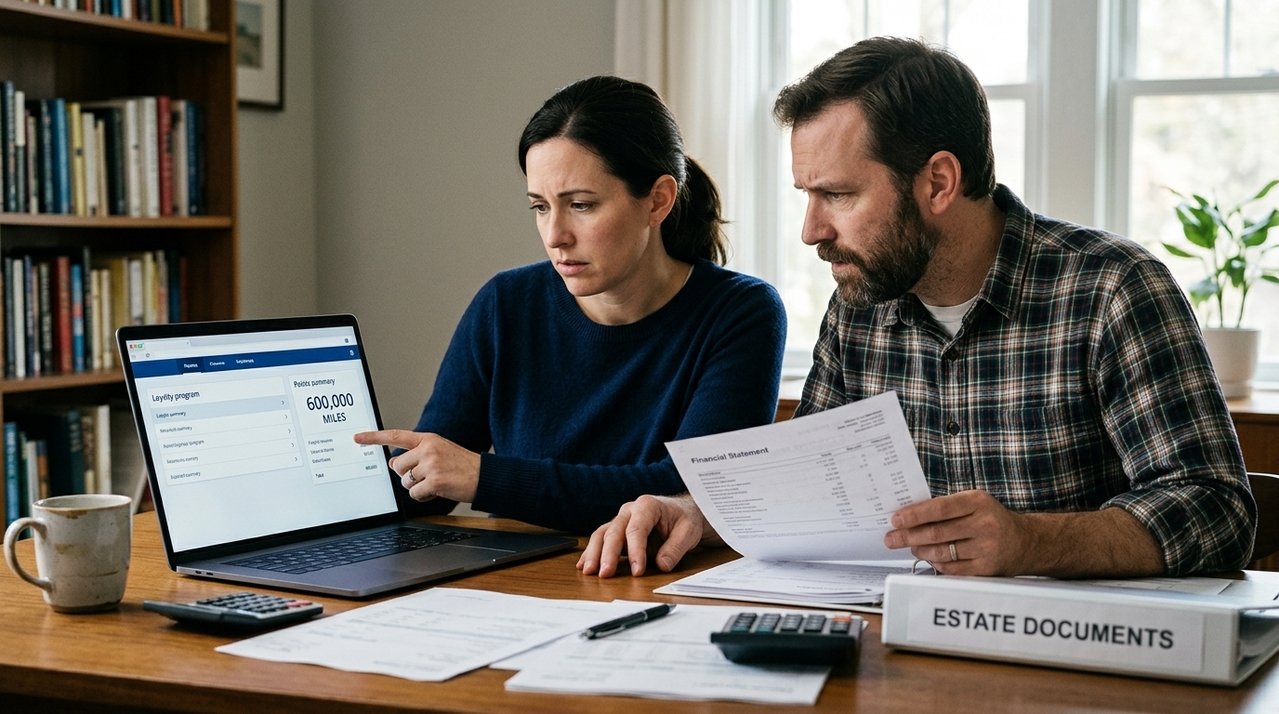
O que aconteceu quando os filhos procuraram o programa de fidelidade?
Ao entrarem em contato com a administradora, os familiares foram informados de que o regulamento restringia a transferência do saldo em razão da morte do participante. Surgiu então a dúvida sobre como uma quantidade tão expressiva de milhas poderia deixar de seguir automaticamente para os herdeiros.
O problema estava justamente na natureza contratual do programa. As milhas não são necessariamente tratadas da mesma forma em todas as empresas, nem todos os saldos são formados da mesma maneira. É preciso analisar o regulamento vigente, a origem dos pontos e as características daquele benefício específico.
Se a herança é transmitida aos herdeiros, por que as milhas podem ter regra diferente?
O artigo 1.784 do Código Civil estabelece que, aberta a sucessão, a herança transmite-se desde logo aos herdeiros legítimos e testamentários. Antes de aplicar essa lógica a determinado saldo de fidelidade, porém, é necessário definir qual direito o participante realmente possuía segundo o contrato do programa.
Leia Também
No REsp 1.878.651/SP, julgado pelo Superior Tribunal de Justiça, foi considerada válida a cláusula de um programa gratuito que proibia a transferência das milhas aos sucessores após a morte do titular. O julgamento também utilizou o artigo 114 do Código Civil, segundo o qual negócios jurídicos benéficos devem ser interpretados estritamente.
Isso significa que nenhuma milha pode fazer parte de uma discussão patrimonial?
Não. Em decisão mais recente, no REsp 2.198.485, julgado pelo Superior Tribunal de Justiça, o tribunal reconheceu que pontos e milhas com valor econômico mensurável podem integrar o patrimônio do titular para fins de execução. O próprio julgamento ressaltou que a intransferibilidade não pode ser presumida igualmente para todos os programas.
Por isso, antes de considerar perdidas as mais de 600 mil milhas, a família precisa examinar exatamente qual saldo existia e quais regras incidiam sobre ele:
O que pode ajudar a entender o destino das milhas após o falecimento
Regulamento, origem dos pontos, validade e regras de transferência podem ajudar a esclarecer o que acontece com o saldo e quais documentos a família precisa preservar.
Regulamento
Verificar a versão vigente do programa na época do falecimento.
Origem
Identificar se as milhas vieram de voos, cartões, compras, clube ou aquisição direta.
Validade
Conferir datas de expiração e eventual encerramento automático da conta.
Transferência
Localizar cláusulas específicas sobre morte, sucessão e utilização por terceiros.
Documentação
Guardar extratos do saldo e respostas oficiais fornecidas pelo programa à família.
O que muda quando comparamos as milhas de Denise com outros bens deixados na herança?
A diferença está na existência de uma relação contratual específica entre o participante e o programa de fidelidade. Dinheiro em conta, imóvel e milhas podem possuir valor econômico, mas isso não significa que todos sejam administrados ou transmitidos pelas mesmas regras.
A comparação entre a situação de Denise e outros bens sucessórios fica clara na tabela:
| Etapa | O que ocorreu com Denise | O que precisa ser verificado |
|---|---|---|
| Acúmulo Milhas | Saldo ultrapassou 600 mil milhas | Identificar origem e natureza dos pontos |
| Falecimento Conta | Família tentou acessar o benefício | Consultar procedimento específico do programa |
| Regulamento Sucessão | Havia restrição à transferência | Examinar a cláusula vigente no caso concreto |
| Patrimônio Valor | Milhas possuíam utilidade econômica | Não confundir valor econômico com livre transmissibilidade |
| Herança Apuração | Filhos esperavam dividir o saldo | Verificar direitos efetivamente existentes na data da morte |
O que se aprende com a situação vivida pela família de Denise?
A situação de Denise mostra que não existe uma resposta universal segundo a qual toda milha necessariamente passa aos herdeiros ou desaparece com a morte. O regulamento do programa, a forma de aquisição dos pontos e a natureza do benefício precisam ser examinados, especialmente diante da evolução da jurisprudência sobre seu valor econômico.
Quem acumula uma quantidade expressiva de pontos ou milhas precisa seguir esse roteiro: conhecer as regras de falecimento do programa, guardar extratos, identificar a origem do saldo e deixar essas informações acessíveis à família. Centenas de milhares de milhas podem representar benefício relevante, mas sua utilização futura depende dos direitos que o contrato efetivamente reconhece ao participante e aos seus sucessores.
Nota de transparência: o nome e o cenário são fictícios. A situação foi criada para explicar, de forma educativa, quais questões jurídicas podem surgir quando uma pessoa morre deixando grande saldo em programa de fidelidade. Em um caso real, a possibilidade de utilização, cancelamento ou transmissão das milhas dependerá do regulamento específico, da forma como os pontos foram adquiridos, das condições vigentes na data do falecimento e das demais circunstâncias jurídicas aplicáveis.